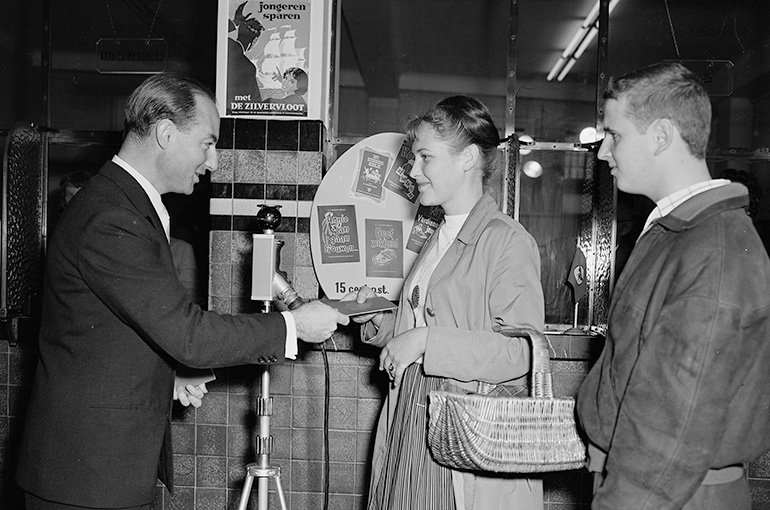
Je kreeg geld voor je verjaardag. Of je had iets verdiend met een bijbaantje. Daar kon je meteen iets van kopen, maar thuis klonk misschien een ander voorstel: zet een deel op je Zilvervloot. Dan had je er later meer aan.
Later was voor een tiener een rekbaar begrip. Een nieuwe plaat kon je vandaag draaien; een brommer stond misschien al maanden in je hoofd. Een spaarrekening waarop je jarenlang moest volhouden, vroeg om een ander soort verbeelding. Toch had de Zilvervloot een overtuigend lokmiddel: wie aan de voorwaarden voldeed, kreeg aan het einde een premie van de overheid.
De overheid spaarde een beetje mee
De Zilvervloot hoorde bij de Jeugdspaarwet, die in 1958 werd ingevoerd. Nederland was nog volop bezig met de wederopbouw. Sparen gold als verstandig en deugdzaam: je legde iets opzij voordat je een grote uitgave deed. De overheid wilde jongeren die gewoonte bijbrengen en stelde daar een financiële beloning tegenover.[1]
Jongeren van vijftien tot en met twintig jaar konden een jeugdspaarovereenkomst afsluiten. De gebruikelijke spaarperiode bedroeg zes tot negen jaar. Je hoefde dus niet al op je vijftiende te beginnen, en de uitbetaling was evenmin voor iedereen automatisch aan de eenentwintigste verjaardag gekoppeld.[2]
De beroemde 10 procent was een eenmalige premie aan het einde van de spaarperiode. Daarnaast kreeg je rente van de bank. Het was dus geen rekening die ieder jaar 10 procent rente opleverde.
De precieze voorwaarden veranderden. Voor overeenkomsten die tot en met 1986 waren afgesloten, telde ook de bijgeschreven rente mee bij de berekening van de premie. Bij overeenkomsten vanaf 1987 werd de premie alleen over de inleg berekend.[3]
Een boekje met een toekomst erin
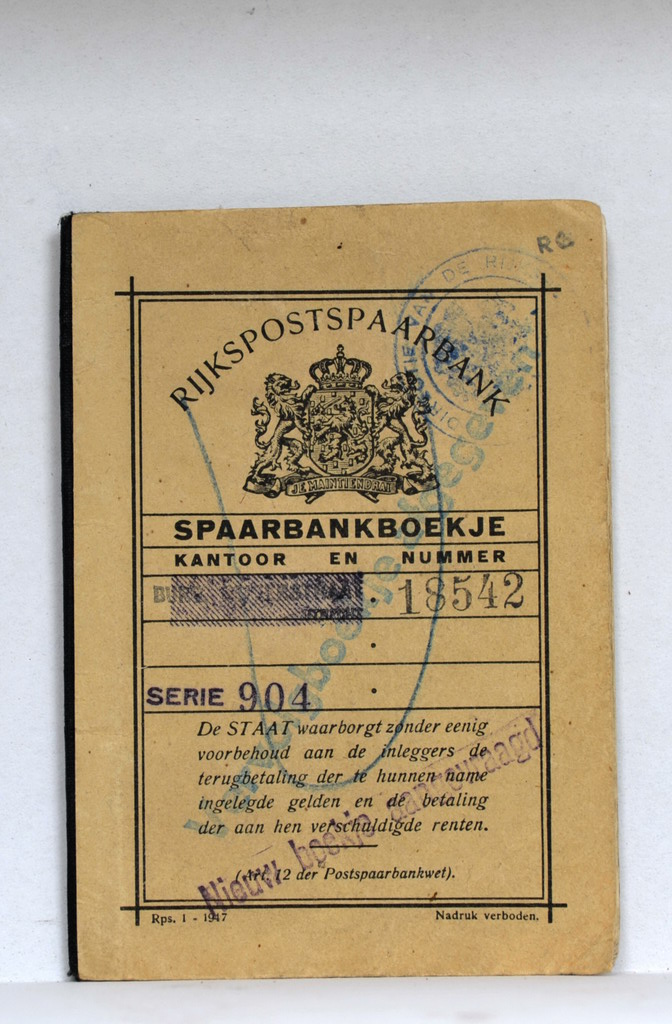
Bij sparen hoorde in die tijd vaak een spaarboekje. Je kon het openslaan en zien hoeveel geld je had weggezet. Een nieuwe bijschrijving maakte het bedrag op papier groter, ook als je zelf nog weinig merkte van die groei.
Zo'n boekje kon thuis tussen andere belangrijke papieren liggen. Je had het niet dagelijks nodig, maar het vertegenwoordigde wel iets van jou. Geld dat niet meer in je portemonnee zat, en dat je ook niet ongemerkt kon uitgeven aan een middag in de stad.
De Zilvervloot gaf dat sparen een richting. Het ging om geld voor de tijd waarin je op eigen benen zou staan. Een rijbewijs, een opleiding of spullen voor een eerste kamer waren voorstelbare bestemmingen. Je hoefde nog niet precies te weten waarvoor je spaarde. Dat kon later wel blijken.

Veertig gulden per maand
Er zat een grens aan de jaarlijkse inleg die voor de regeling meetelde. Aanvankelijk was dat 200 gulden. In 1966 werd het maximum 300 gulden en in 1976 ging het omhoog naar 480 gulden.[4]
Dat laatste bedrag kwam neer op veertig gulden per maand. Op papier een overzichtelijk bedrag, maar je moest het wel overhouden. Hoe gemakkelijk dat ging, hing af van je inkomsten en van de vraag of je ouders konden helpen.
Als rekenvoorbeeld: zes jaar lang ieder jaar 480 gulden opzijzetten leverde 2.880 gulden aan inleg op. Een premie van 10 procent over die inleg betekende 288 gulden extra. Daar kwam de gewone spaarrente nog bij; bij de oudere overeenkomsten telde die rente bovendien mee voor de premie.
Het aantrekkelijke zat niet alleen in het extra geld. Het jaarlijkse maximum maakte van een groot voornemen een kleiner doel: dit jaar proberen het bedrag vol te krijgen.
Niet aankomen, dat is voor later
De keerzijde was het wachten. De regeling was bedoeld om geld langere tijd opzij te zetten. Voor de gewone premie moest je in beginsel minstens zes volledige spaarjaren maken. Er bestonden uitzonderingen, onder meer rond trouwen.[5]
Wie voor iets leuks geld tekortkwam, kon daardoor naar een spaartegoed kijken dat niet zomaar beschikbaar was zonder gevolgen voor de premie. Dat maakte het onderscheid tussen geld voor nu en geld voor later heel concreet.
Voor een gezin met weinig ruimte in het huishoudbudget was consequent sparen lastiger dan voor een gezin dat jaarlijks kon bijstorten. Ook een regeling die jongeren wilde helpen, kon dat verschil niet wegnemen.
Maar wie het volhield, zag kleine bedragen samen iets groters worden. Tegen de tijd dat de rekening werd afgerond, kon de bestemming veranderd zijn. De brommer was uit beeld; er moest inmiddels een kamer worden ingericht. Het spaargeld was met je meegegroeid.
Het einde van de oorspronkelijke Zilvervloot
Per 1 januari 1992 werd de Jeugdspaarwet ingetrokken. Vanaf dat moment konden geen nieuwe overeenkomsten met de overheidspremie worden gesloten. Bestaande spaarders behielden hun verworven premierechten. De Zilvervloot verdween dus niet voor iedereen op dezelfde dag.[5]
Volgens de regering boden banken inmiddels voldoende verschillende spaarvormen aan en was de financiële positie van jongeren veranderd. Ook wilde de overheid de uitgaven aan de premieregeling beter kunnen beheersen.[1]
De naam keerde later terug bij commerciële spaarproducten voor kinderen. Die hadden eigen voorwaarden en een eventuele bonus van de bank. Het waren geen voortzettingen van de oude overheidspremie.[6]
De oorspronkelijke Zilvervloot hoort bij een tijd waarin sparen iets tastbaars had. Een boekje dat werd opgeborgen. Een bedrag dat langzaam opliep. En ergens in de toekomst het moment waarop je kon zeggen: daar heb ik jaren voor gespaard.